Achat immobilier
Acheter en zone inondable dans le Tarn : ce qu’il faut vérifier
Une maison au bord du Tarn à Gaillac ou à Rabastens, un appartement près de l’Agout à Castres ou à Lavaur, une maison dans la vallée du Thoré : la proximité de l’eau a du charme, mais elle impose des vérifications avant d’acheter. Voici les points à contrôler pour acheter en zone inondable en connaissance de cause.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Achat immobilier
L’essentiel
Acheter en zone inondable n’est pas interdit, mais cela demande de connaître le risque réel : zonage du plan de prévention des risques, hauteur des crues passées, sinistres déclarés, niveau du plancher habitable, état de la maison après les inondations précédentes. L’état des risques et les informations du vendeur sont un point de départ, à compléter par une visite attentive. Le bilan avant achat relie ces informations à l’état du bâtiment.
Demandez toujours au vendeur jusqu’où l’eau est montée dans la maison lors des dernières crues. La réponse orientera toute la suite.
Le risque
Un département exposé aux crues
Le Tarn est traversé par des rivières qui peuvent déborder lors des fortes pluies : le Tarn lui même, dont la crue de mars 1930 reste la référence, l’Agout, le Thoré, le Dadou, le Sor ou le Cérou. Les inondations de novembre 1999 ont touché la vallée du Thoré et le bassin de Castres. La base Géorisques recense 19 reconnaissances de catastrophe naturelle pour des inondations et coulées de boue à Castres, 13 à Labruguière, 10 à Lavaur et 9 à Albi, à Gaillac ou à Lisle-sur-Tarn.
Le risque ne se limite pas aux débordements des rivières. Les orages provoquent du ruissellement sur les coteaux et les pentes, et les caves des quartiers bas peuvent être inondées par la remontée de la nappe. Une maison située loin d’une rivière peut ainsi être exposée à des coulées de boue si elle se trouve au pied d’un versant. Chaque adresse a son propre profil de risque, qu’il faut établir avant d’acheter. Une visite de la rue et des alentours, après de fortes pluies si possible, en apprend parfois davantage que les documents.
Les documents
Ce que disent l’état des risques et le PPRI
L’état des risques, annexé à la promesse de vente, indique si l’adresse est située dans le périmètre d’un plan de prévention des risques d’inondation et dans quelle zone. Le plan de prévention, consultable en mairie, en préfecture et sur Géorisques, distingue des zones où les constructions nouvelles sont interdites et des zones où elles sont autorisées sous conditions, comme un plancher situé au-dessus d’une cote de référence. Ces règles s’appliquent aussi aux extensions et à certains travaux sur l’existant.
Le vendeur doit également déclarer les sinistres indemnisés au titre des catastrophes naturelles pendant la période où il a été propriétaire. Une maison inondée plusieurs fois laisse des traces : factures de travaux, déclarations d’assurance, témoignages des voisins. Demandez ces informations par écrit. Le site Géorisques donne enfin la liste des arrêtés de catastrophe naturelle de la commune, avec leurs dates.
La maison
Ce qu’il faut vérifier sur place
Sur place, repérez le niveau du rez-de-chaussée par rapport à la rue et au terrain, la présence d’une cave ou d’un sous-sol, la position du tableau électrique, de la chaudière et du ballon d’eau chaude. Cherchez les traces d’inondations anciennes : marques sur les murs, enduits refaits sur une même hauteur, plinthes et doublages récents au rez-de-chaussée, sols remplacés, odeur d’humidité. Une maison récemment rénovée au rez-de-chaussée mérite une question précise sur la raison des travaux.
Examinez aussi les fondations visibles et les murs : une inondation peut affouiller les appuis, faire gonfler les planchers en bois, laisser une humidité durable dans les maçonneries. Dans un immeuble, interrogez le syndic et lisez les procès-verbaux d’assemblée générale : les caves et les parkings inondés laissent des traces dans les décisions de la copropriété. Notre article sur les maisons au bord de l’eau détaille les désordres propres à ces bâtiments. Interrogez aussi les voisins : ils connaissent la hauteur atteinte par l’eau lors des dernières crues.
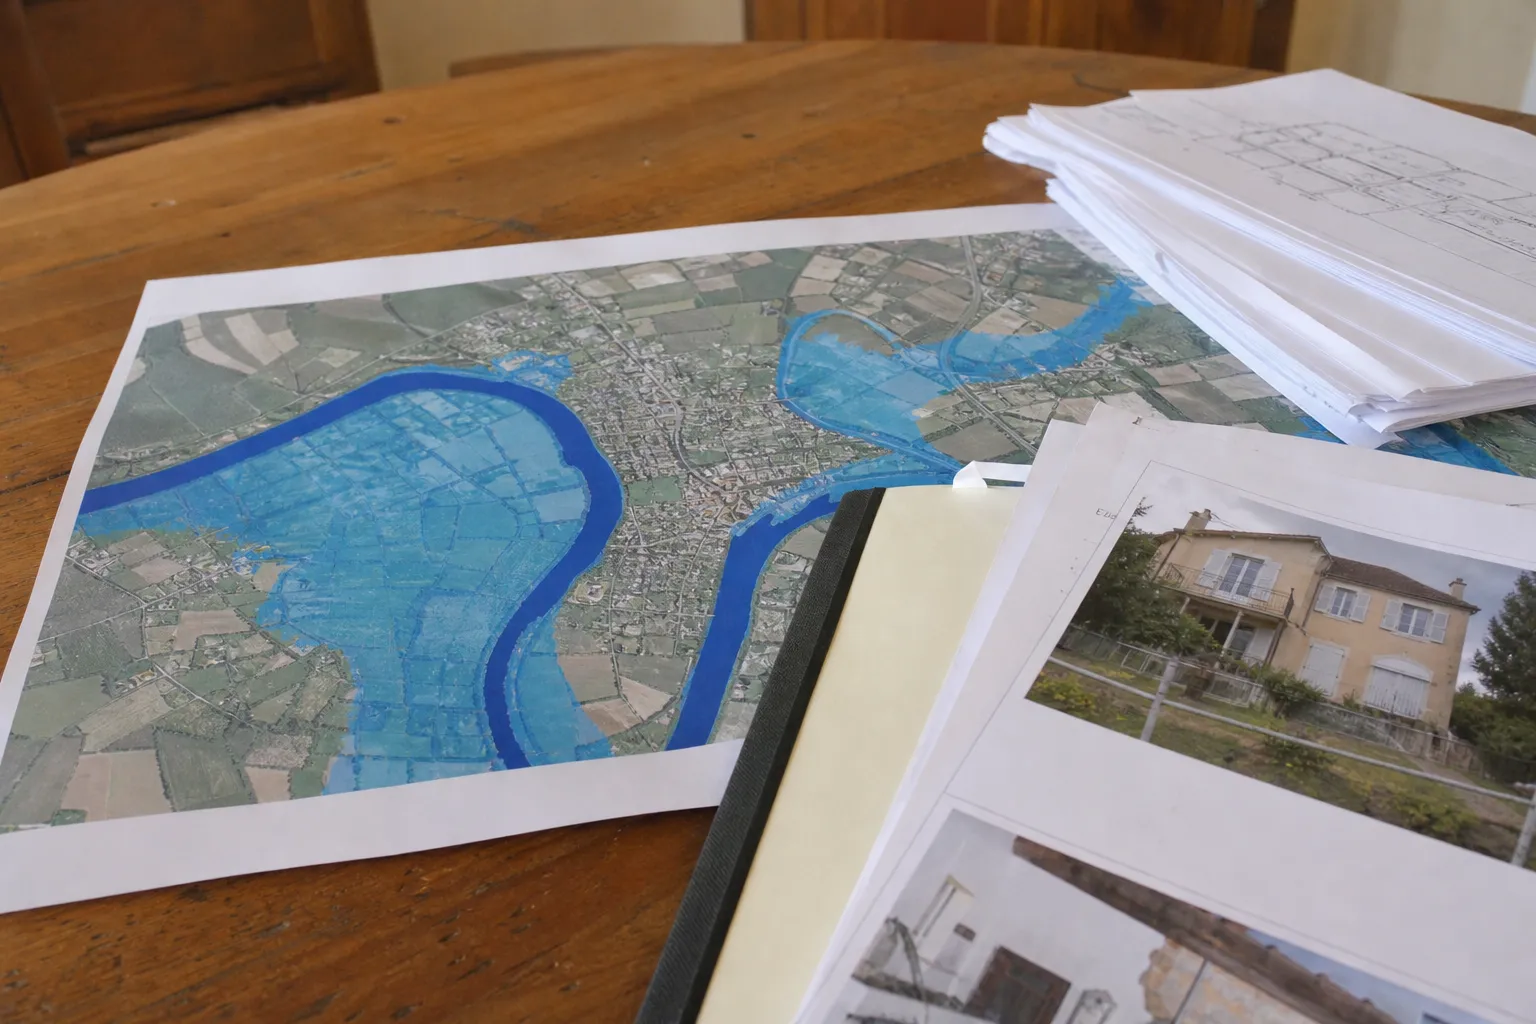
La carte des risques de la commune complète l’état des risques annexé à la promesse.
L’assurance
Assurance et indemnisation
Une maison en zone inondable s’assure comme les autres : le régime des catastrophes naturelles couvre les dommages causés par une inondation reconnue par arrêté, dans le cadre du contrat multirisque habitation. Une franchise légale s’applique. Son montant est fixé par la réglementation. Interrogez votre assureur avant l’achat sur les conditions qui s’appliqueront.
Les travaux de réduction de la vulnérabilité, prescrits par certains plans de prévention, peuvent bénéficier d’aides publiques, en particulier du fonds de prévention des risques naturels majeurs, selon les conditions en vigueur. Renseignez vous en mairie ou auprès des services de l’État. Ces travaux, comme la mise hors d’eau du tableau électrique ou la pose de batardeaux, limitent les dégâts lors d’une prochaine crue.
La négociation
Intégrer le risque dans le prix
Le risque d’inondation pèse sur la valeur d’un bien et sur sa revente. Un logement situé en zone d’aléa fort, inondé à plusieurs reprises, ne se négocie pas comme un logement situé en zone d’aléa faible et jamais touché. Les travaux à prévoir pour réduire la vulnérabilité, et ceux qui restent à faire après une inondation récente, entrent dans la négociation. Le rapport d’un expert donne une base objective à cette discussion.
Pensez aussi à l’usage que vous ferez du bien : un rez-de-chaussée habitable, une chambre en sous-sol ou un commerce n’ont pas la même exposition qu’un appartement en étage. Un logement en étage dans un immeuble situé en zone inondable reste concerné par les parties communes, les caves, les ascenseurs et les réseaux. Notre article sur le séchage d’une maison après une crue décrit ce qui vous attend en cas d’inondation.
Le bilan
Le bilan avant achat en zone inondable
Notre bilan avant achat relie les informations sur le risque à l’état du bâtiment : traces d’inondations anciennes, humidité des murs, état des fondations et des planchers, position des équipements, travaux de réduction de la vulnérabilité à prévoir. Il intervient à Castres, à Albi, à Gaillac, à Lavaur, à Mazamet, à Rabastens et dans toutes les communes du Tarn.
L’expert ne se substitue pas aux documents officiels sur le zonage, mais il vous aide à les lire au regard de la maison que vous visitez. Les prix figurent sur la page nos tarifs, et notre article sur le déroulé d’un bilan avant achat présente la démarche complète. Il signale enfin les travaux de mise en sécurité à prévoir dès l’emménagement.
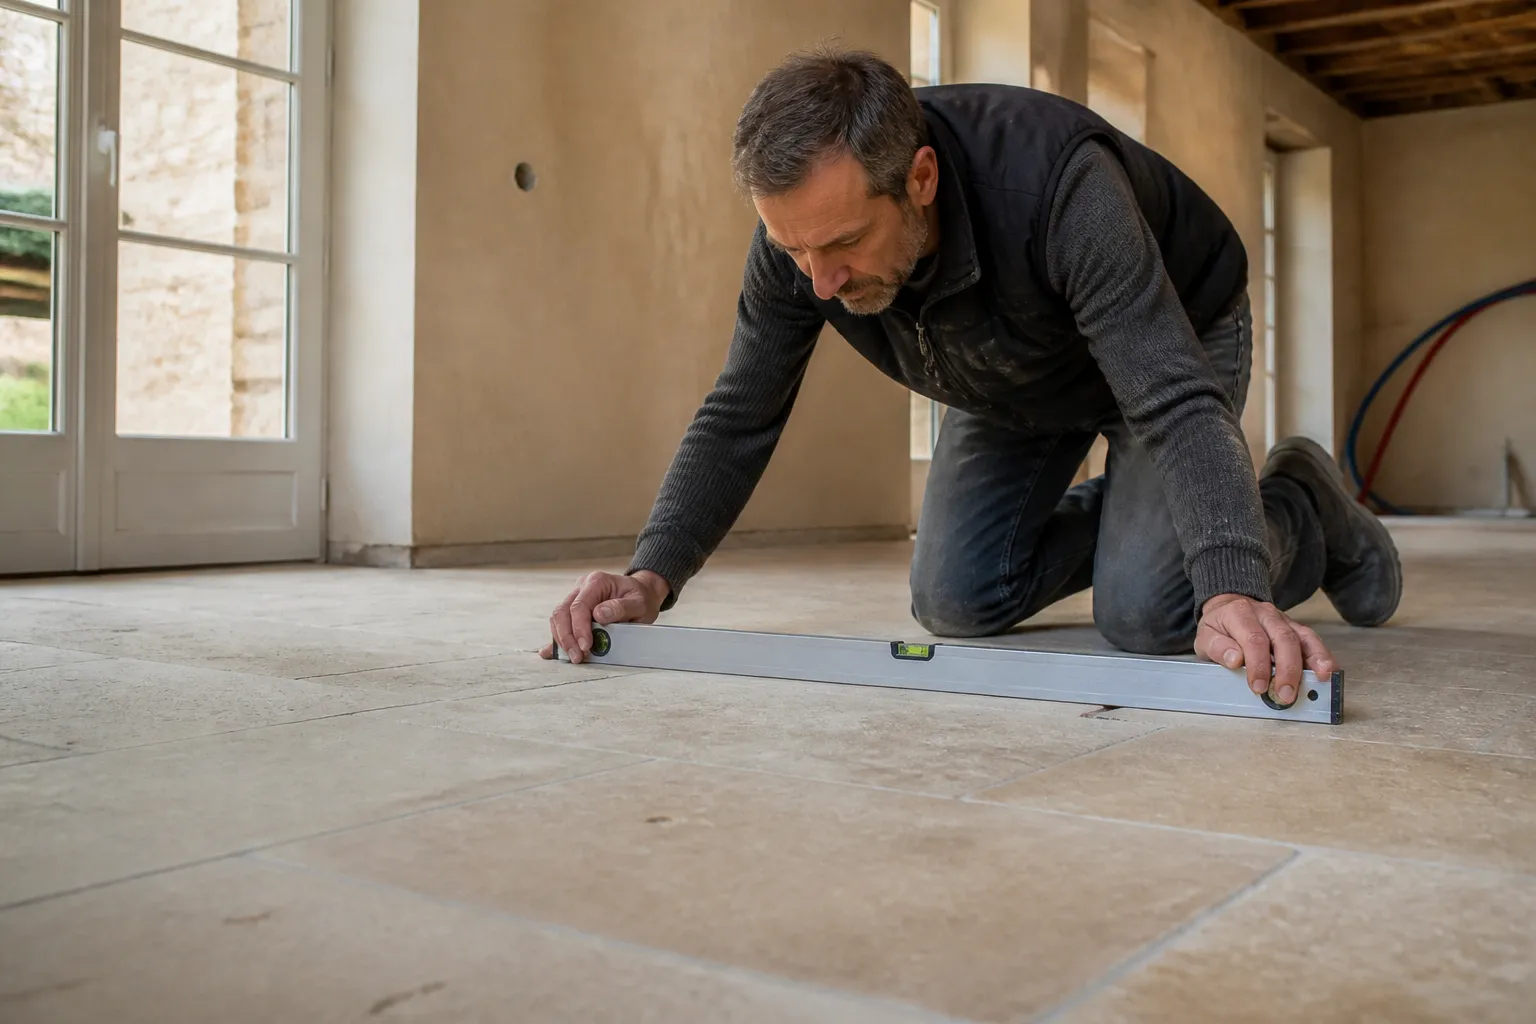
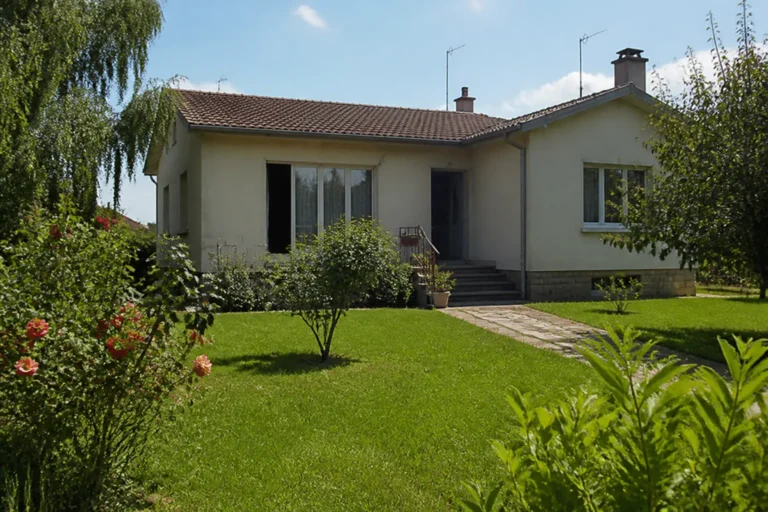
Le niveau du rez-de-chaussée par rapport au terrain conditionne l’exposition de la maison.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Peut-on acheter une maison en zone inondable ?
Oui, mais en connaissant le zonage, l’historique des crues et l’état de la maison.
Où consulter le plan de prévention des risques d’inondation ?
En mairie, en préfecture et sur Géorisques.
Le vendeur doit-il déclarer les inondations passées ?
Il doit déclarer les sinistres indemnisés au titre des catastrophes naturelles pendant sa période de propriété.
Une maison en zone inondable est-elle assurable ?
Oui, le régime des catastrophes naturelles s’applique dans le cadre du contrat habitation.
Quels travaux réduisent la vulnérabilité ?
Mettre hors d’eau le tableau électrique et les équipements, poser des batardeaux, choisir des matériaux résistant à l’eau.
Intervenez-vous pour un achat en zone inondable ?
Oui, dans toutes les communes du Tarn, avec un examen des traces d’inondations et de l’état du bâtiment.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Géorisques, plans de prévention des risques et arrêtés de catastrophe naturelle, ministère de la Transition écologique
- Code de l’environnement, article L125-5, information des acquéreurs et des locataires, Légifrance
- Code des assurances, régime des catastrophes naturelles, Légifrance